Торнадо-PLUS Алматы · Саина — Рыскулова
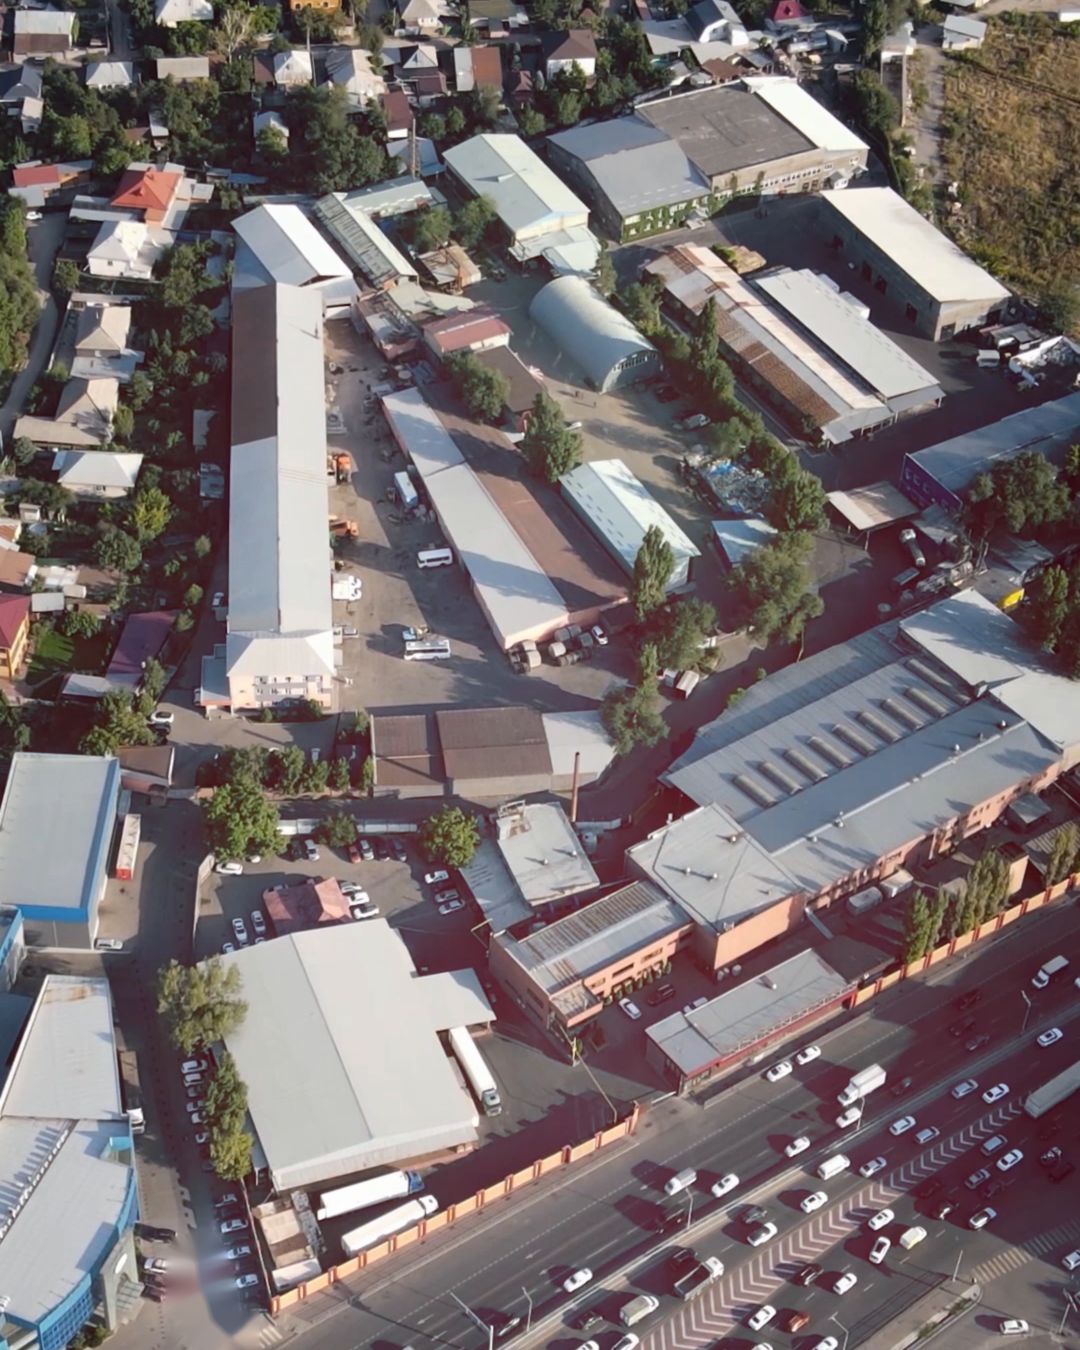
Аэросъёмка производственной базы «Торнадо-PLUS» у улицы Саина в Алматы; участок обведён линией
Контур — по материалам собственника, схема условная
Инвестиционное предложение · Алматы

До 50% действующего производства — с собственной землёй в Алматы

Ориентир — 1,3 млрд ₸ за долю до 50%. Материальные активы компании — около 3,0 млрд ₸: участок 0,86 га, цеха, склады и оборудование. Входить можно поэтапно.

В ответ пришлём подробную презентацию и финансовую модель.

Сведения о компанииТОО ПКФ «Торнадо-PLUS» · с 1994 года
Доля инвестора
до 50%
совокупный объём сделки — 1,3 млрд ₸
Материальные активы
≈3,0 млрд ₸
земля, здания, инженерия, оборудование
Участок
0,86 га
в частной собственности
Помещения
≈4 400 м²
цеха, склады, офисы
Электричество
400 кВт
своя подстанция и газовая котельная
Оборудование
≈470 млн ₸
деревообработка и металлообработка
На рынке
32 года
4 000+ оснащённых учебных заведений
Цикл проекта
36 мес.
до модели «производство + аренда»
Что входит в долю

Вы входите в работающую компанию, а не в проект на бумаге

«Торнадо-PLUS» — мебельное и металлообрабатывающее производство полного цикла: деревообработка, металлообработка, окраска, сборка. Компания поставляет мебель государственному и корпоративному сектору, национальным компаниям, учреждениям образования и медицины, работает с розничными сетями и маркетплейсами.

  • Земля 0,86 га в частной собственности
  • ≈4 400 м² производственных, складских и офисных помещений
  • Подстанция 400 кВт и газовая котельная — инфраструктура уже работает
  • Оборудование ≈470 млн ₸, команда, клиенты, собственные торговые марки и патенты
4 000+учебных заведений оснащено 800+моделей продукции

Цена входа рассчитана по материальным активам. Действующий бизнес, клиентские отношения и торговые марки отдельно не оценивались.

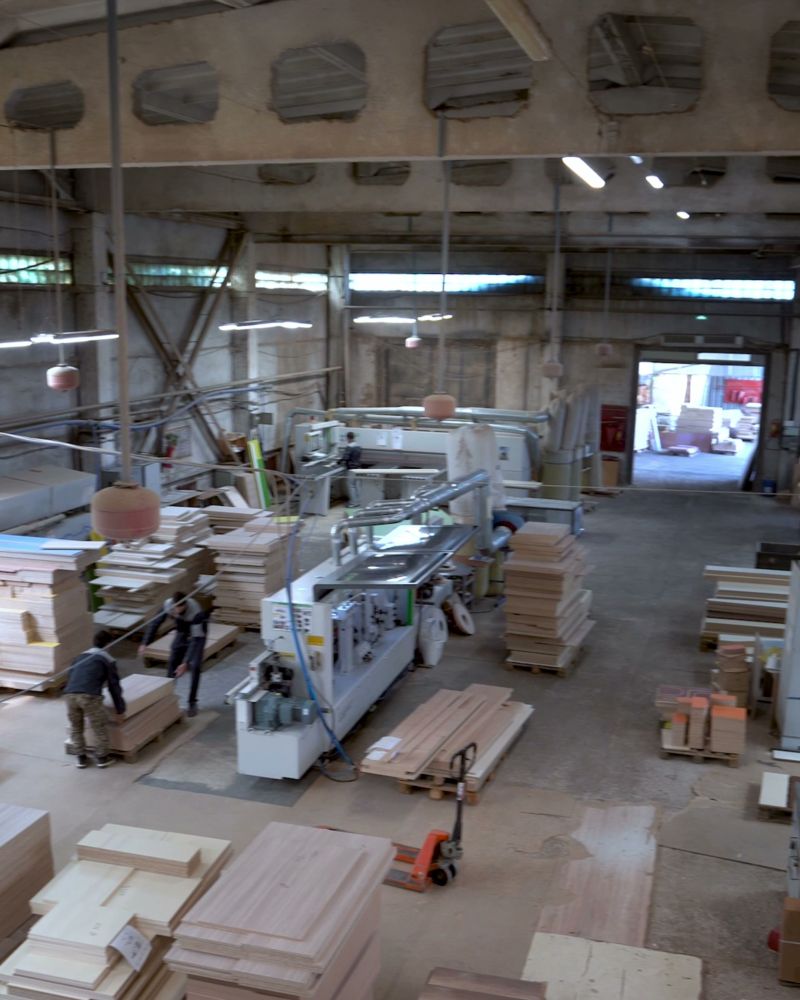
Производственный цех: станки и заготовки мебели
Производственный цех на территории базы
Видео · 58 секунд

Обращение владельца

«За 32 года предприятие прошло через несколько кризисов. Сегодня задача — не просто сохранить производство, а изменить модель бизнеса и сделать её устойчивее». Игорь Проценко, основатель и владелец

В видео — почему компания ищет партнёра, как сформирована цена и на каких условиях возможен вход: рассрочка, поэтапный расчёт, обсуждение первого платежа.

Инвестиционная идея

Два источника дохода: производство и аренда

Производство остаётся якорным резидентом комплекса, а на свободной части территории появляются новые производственно-складские площади под аренду.

Производство · после стабилизации

Перестройка продаж под розницу

≈1,5 млрд ₸целевая выручка в год
до ≈300 млн ₸целевая EBITDA
  • Маркетплейсы и прямые розничные продажи
  • Контракты с розничными сетями
  • Новые продукты для массового рынка

Целевые показатели после стабилизации рынка, не результаты 2026 года.
Аренда · новое направление

+≈3 500 м² новых площадей

5 600 м²под аренду после расширения
≈258 млн ₸целевой NOI в год при загрузке 90%
  • Площадь комплекса после расширения — ≈7 900 м²
  • Ставка в модели 5 000 ₸/м² — внутри рыночного диапазона Алматы 4 600–5 200 ₸/м²
  • Бюджет расширения ≈1,075 млрд ₸ — программа развития, а не обязательный взнос инвестора

Ставки: Bright Rich | CORFAC International, обзор складского рынка Алматинского региона за I полугодие 2026 г.

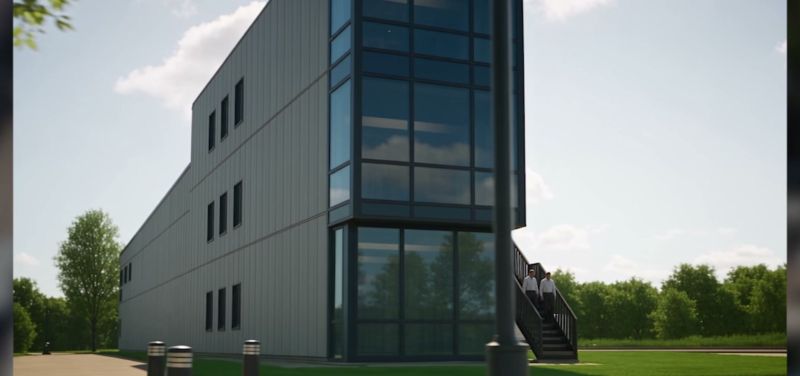
Визуализация нового производственно-складского корпуса
Эскизный проект расширения, визуализация. Параметры уточняются проектной документацией.
Почему сейчас

Компания меняет модель и снижает долговую нагрузку

После роста 2024 года спрос в корпоративном и бюджетном сегментах снизился. 2025 год компания закрыла с прибылью: выручка 1,35 млрд ₸, EBITDA 190 млн ₸. В 2026 году спад продолжился, и сейчас компания работает с убытком.

Решение — погасить банковский заём, снять обременения с активов и добавить к производству независимый арендный поток.

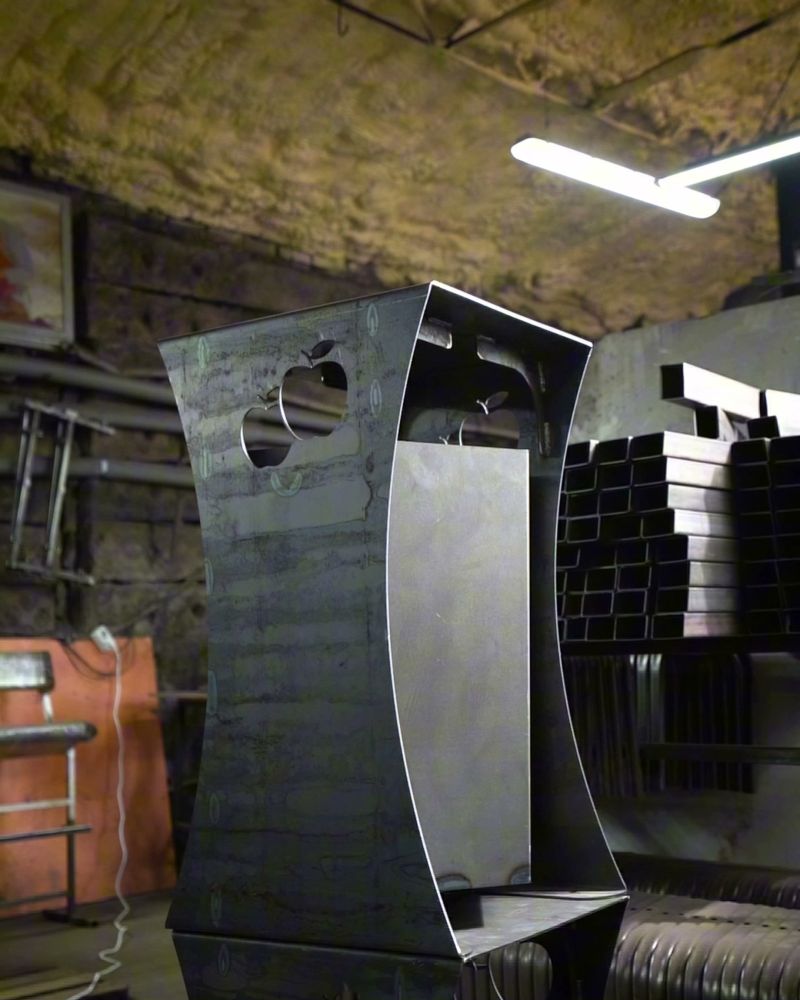
Металлические каркасы мебели в цехе металлообработки
Участок металлообработки
Структура сделки

1,3 млрд ₸ — две части

≈800 млн ₸ — в компаниюИнвестиционная часть: погашение банковского займа и снятие обременений с активов.
≈500 млн ₸ — собственникуПокупка дополнительной доли. Расчёт возможен поэтапно, часть — на следующих этапах проекта.

Доля инвестора растёт по мере внесения средств, итоговое участие — до 50%.

Собственник
На переходном этапе — операционное управление, производство и ключевые клиенты
Партнёр
Стратегические решения, контроль отчётности, согласование крупных инвестиций
Совместно
Стратегия, CAPEX и финансирование, распределение прибыли, сделки с активами

Финальную структуру, график расчётов и модель управления определяем в переговорах.

Сценарии

Стоимость 50% доли через 36 месяцев

Консервативный+400–600 млн ₸
≈1,7–1,9
Базовый+0,7–1,0 млрд ₸
≈2,0–2,3
Целевой+1,0–1,3 млрд ₸
≈2,3–2,6

Значения в млрд ₸. Оценка основана на материальных активах, развитии недвижимости и чистом долге; потенциал производственного бизнеса и возможные дивиденды не учтены. Это сценарии, а не гарантия доходности.

Дорожная карта

План на 36 месяцев

  1. 0–3 месяца

    Сделка и стабилизация

    • Вход партнёра до 50%
    • Погашение займа, снятие обременений
    • Модель управления и программа развития

    Долговая нагрузка снижена

  2. 3–12 месяцев

    Подготовка к расширению

    • Проектирование новых площадей
    • Бюджет и финансирование CAPEX
    • Новые каналы продаж производства

    Проект готов к реализации

  3. 12–24 месяца

    Расширение комплекса

    • Строительство ≈3 500 м²
    • Поэтапный ввод площадей
    • Привлечение арендаторов

    Запущен арендный поток

  4. 24–36 месяцев

    Стабилизация модели

    • Загрузка аренды до целевой
    • Пул арендаторов
    • Решение по конфигурации производства

    Два источника дохода

Из чего складываются ≈3,0 млрд ₸ материальных активов
Активмлн ₸
Земельный участок 0,86 га, частная собственность860
Производственные цеха — 2 436 м²852
Складские помещения — 1 200 м²350
Офисные и бытовые помещения, общежитие — 950 м²380
Инженерная инфраструктура — ТП 400 кВт, газовая котельная90
Благоустройство территории30
Производственное оборудование470
Итого3 032

Недвижимость — сравнительный анализ рынка промышленной недвижимости Алматы; оборудование — внутренняя инвентаризация. Независимая оценка возможна в рамках due diligence. Площадь по технической документации — 4 586 м², в модели развития используется фактически используемая площадь ≈4 400 м². Запасы и незавершённое производство (≈112 млн ₸) в оценку не включены.

Заявка

Запросить презентацию и финмодель

Заполните имя — откроется WhatsApp с готовым сообщением, останется нажать «Отправить».

Можно и без формы: +7 777 111 57 57

Кто вы

Сайт не сохраняет введённые данные: сообщение собирается в вашем браузере и отправляется через WhatsApp.

Получить презентацию в WhatsApp